Guld/silver-kvoten – är den fortfarande relevant? Det här visar 55 års data
Guld/silver-kvoten visar hur många uns silver som behövs för att köpa ett uns guld. Många använder den för att avgöra om silver är billigt eller dyrt jämfört med guld. Men säger kvoten fortfarande något? Vi har gått igenom utvecklingen sedan 1971, vad som driver kvoten och vart den kan vara på väg.
Vad säger statistiken om kvoten?
Är kvoten ett meningsfullt mått på det relativa värdet mellan guld och silver, eller bara ett tal som råkar existera? Statistiken ger ett tydligt svar.
Priserna följs åt
Korrelationen mellan guld och silver har i snitt varit 0,73 sedan 1976 och har stigit över tid. Sedan 2005 är medianen 0,81. Sambandet var svagare när silvret rusade mellan juni 2025 och januari 2026.
Ett långsiktigt samband
Enligt en analys från The Silver Institute visar ett så kallat kointegrationstest på månadsdata från 1970 till 2026 ett robust långsiktigt samband mellan priserna. Jämviktsnivån för kvoten är 59,65:1.
Guldet står för rörelsen
När kvoten avviker från jämvikten är det framför allt guldpriset som anpassar sig. Silvret rör sig knappt för att återställa balansen.
Halveringstid på 17 månader
En avvikelse från jämvikten halveras i genomsnitt på cirka 17 månader. Kvoten har ändå legat mer än 20 % från jämvikten under långa perioder, till exempel under 1970-talet och stora delar av 2018–2025.
Vad driver guld/silver-kvoten?
Drivkrafterna kan delas upp i utbud och efterfrågan på metallerna, och i yttre faktorer som dollarn, räntor och inflation.
Utbud och efterfrågan
Gruvproduktionen spelar liten roll i dag
Det har brutits 8,3 gånger mer silver än guld genom historien, och reserverna under jord är ungefär nio gånger större. Ovan jord finns bara 2,87 gånger mer silver, eftersom mycket silver förbrukas i industrin. De måtten var viktiga i antiken men säger lite i dag.
Investeringsefterfrågan väger tyngst
Investeringarna i guld och silver förklarar en stor del av kvotens rörelser 1980–2025. Mer guldinvesteringar höjer kvoten, mer silverinvesteringar sänker den. Före 2000 styrde silverinvesteringarna mest, efter 2001 guldinvesteringarna.
Centralbankerna köper guld – inte silver
Sedan 2010 är centralbankerna nettoköpare av guld, och köpen ökade kraftigt efter 2022. Det har lyft guldpriset både direkt och genom att locka andra investerare. Centralbankernas silveraffärer har varit obetydliga.
Industrin har fått större vikt
Ju större andel av silverefterfrågan som går till industri och tillverkning jämfört med guld, desto högre har kvoten varit. Det är det statistiskt starkaste sambandet av alla och speglar att silvrets andel av investeringarna har minskat.
Yttre faktorer
Dollarn
Över hela perioden förklarar dollarn inte kvoten. Sedan 2006, när den första silverfonden startade, finns ett svagt samband som förklarar ungefär 12 % av de månatliga rörelserna. Silver reagerar starkare eftersom marknaden är mindre och mer volatil.
Räntor
Kvoten har stigit sedan 1980-talet samtidigt som räntorna förändrats, men sambandet är mycket svagt och ser ut att vara en slump.
Inflation
Inget statistiskt säkerställt samband. Guld och silver stiger normalt tillsammans när inflationen ökar, så kvoten påverkas knappt.
Industrikonjunkturen
Industrin står i dag för minst 63 % av silvrets tillverkningsefterfrågan, mot 41 % år 1990. En starkare global industri hänger ihop med en lägre kvot, men sambandet förklarar bara cirka 6 % av rörelserna.
Utsikter: vart är kvoten på väg?
Kvoten slutade maj 2026 på 60:1 och steg till 70:1 i slutet av juni. Att den kan röra sig så mycket på en månad gör kortsiktiga prognoser svåra. Över längre tid rör sig kvoten i cykler som brukar vara i flera år, och botten i januari 2026 markerade sannolikt slutet på en sådan cykel.
Mellan 1980 och 2020 följdes varje avvikelse på mer än 20 % från jämvikten av att kvoten passerade 20 %-gränsen på andra sidan. I januari 2026 hände inte det, vilket kan vara ett viktigt tecken.
Det är möjligt att marknaden sedan 2022 har gått in i en ny regim, en spegelbild av 1970-talet då silver var systematiskt övervärderat mot guld. Centralbankernas stora och prisokänsliga guldköp kan ge guldet ett högre golv och därmed hålla kvoten över jämvikten under längre perioder. Slutsatsen är ändå att kvoten fortsätter att svänga över och under jämvikten, även om utfallen kan väga över åt det högre hållet.
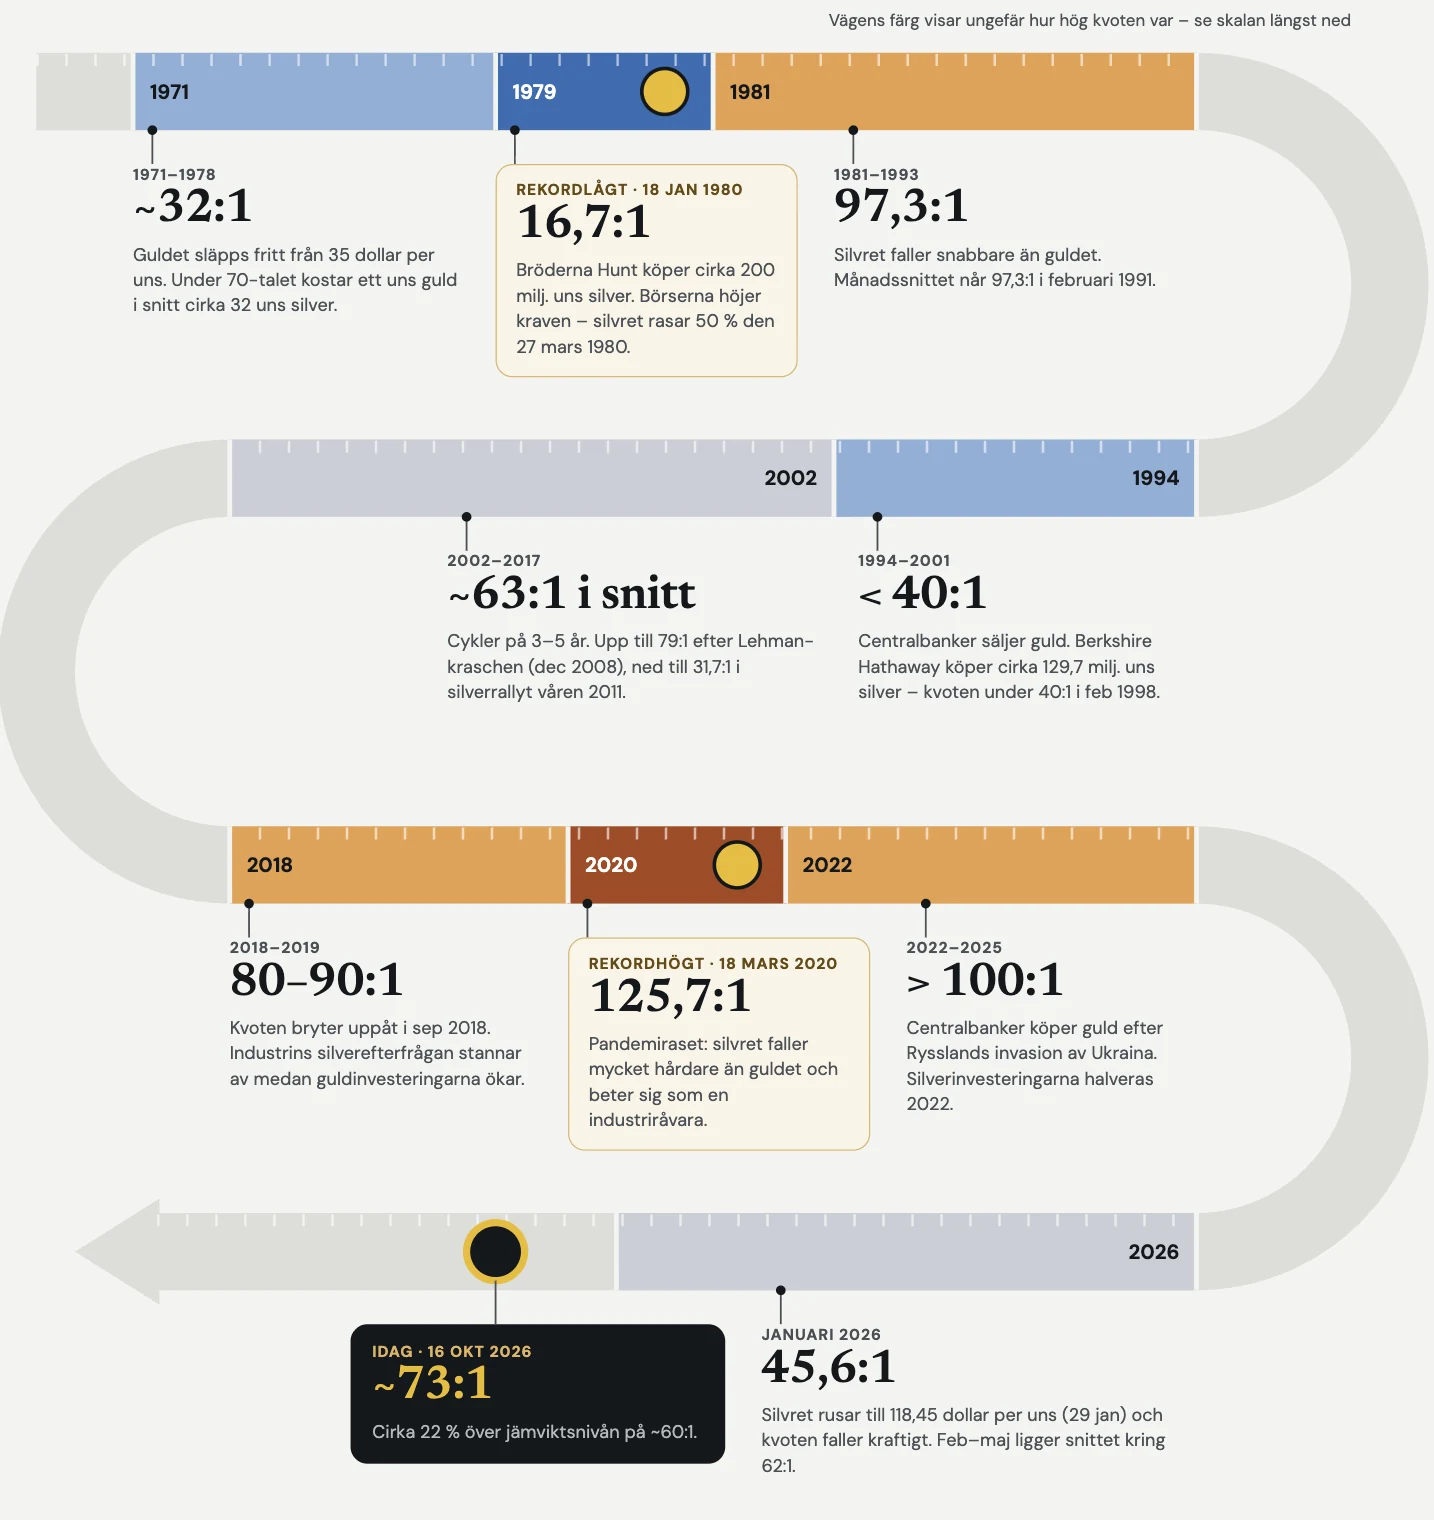
Guld/silver-kvoten sedan 1971 – från 16:1 till 125:1
Vi tar avstamp i 1971, när guldpriset började sättas fritt på marknaden. Sedan dess har kvoten som lägst varit 16,7:1 (18 januari 1980) och som högst 125,7:1 (18 mars 2020). Medianen för månadssnitten från januari 1971 till maj 2026 är 62,9:1.
Vanliga frågor
Vad är guld/silver-kvoten?
Kvoten är guldpriset delat med silverpriset. Den visar hur många uns silver du behöver för att köpa ett uns guld.
Vad är en normal nivå för kvoten?
Medianen sedan 1971 är 62,9:1, och den långsiktiga jämviktsnivån ligger kring 59,65:1.
Vilken är den högsta och lägsta nivån sedan 1971?
Högst var 125,7:1 den 18 mars 2020 under pandemin. Lägst var 16,7:1 den 18 januari 1980, när bröderna Hunt försökte köpa upp silvermarknaden.
Betyder en hög kvot att jag ska köpa silver?
Inte nödvändigtvis. En hög kvot betyder att silver är billigt jämfört med guld, men kvoten kan förbli hög länge. Informationen här är inte investeringsrådgivning.
Historiska uppgifter är sammanställda av Guldspot.se. Artikeln är allmän information och inte investeringsrådgivning.
Jämför silverpriser
Se vilka handlare som har lägst premie på silvermynt och silvertackor.
Köpa silver